أولاً: المشهد التاريخي والسياق الحالي لسوق الذهب
لطالما شق الذهب طريقه عبر القرون كأداة التحوط الأسمى ومخزن القيمة الذي لا يتأثر بالأزمات العابرة. ومع دخول النصف الثاني من العقد الحالي، شهدت الأسواق العالمية سلسلة من الهزات الاقتصادية والجيوسياسية المتلاحقة، بدءاً من النزاعات التجارية الإقليمية والتهديدات بفرض تعريفات جمركية متبادلة، وصولاً إلى أزمات الديون السيادية المتفاقمة في الاقتصادات المتقدمة. هذه المعطيات نقلت الذهب من مستوياته التقليدية إلى مستويات قياسية جديدة، مما جعل التنبؤ بمساره نحو عام 2027 أمراً جوهرياً للمستثمرين الأفراد والمؤسسات والدول على حد سواء.
تتحرك الأسواق الحالية وسط بيئة تتسم بعدم اليقين؛ فالسياسات المالية التوسعية والإنفاق الحكومي الضخم في الولايات المتحدة ودول الاتحاد الأوروبي أثارا مخاوف حقيقية بشأن استدامة العملات الورقية وقدرتها الشرائية على المدى الطويل. في هذا السياق، لم يعد الذهب مجرد أداة للمضاربة اليومية، بل تحول إلى ركيزة أساسية لإعادة توازن المحافظ الاستثمارية العالمية والاحتياطيات النقدية السيادية.
ثانياً: المحركات الأساسية لأسعار الذهب حتى عام 2027
لفهم الكيفية التي قد يتشكل بها سعر الذهب في عام 2027، يجب تفكيك العوامل البنيوية التي تحرك العرض والطلب في هذا السوق المعقد:
1. السياسة النقدية ومعدلات الفائدة الحقيقية
تعتبر العلاقة بين الذهب وأسعار الفائدة الفيدرالية أحد أهم محاور التحليل المالي. وتتجه التوقعات لعام 2027 نحو تبني البنوك المركزية، وعلى رأسها الاحتياطي الفيدرالي الأمريكي، لسياسة نقدية أكثر حيادية أو تيسيرية بعد سنوات من التقييد. إن خفض أسعار الفائدة أو تثبيتها عند مستويات منخفضة يقلل من “تكلفة الفرصة البديلة” للاحتفاظ بالذهب، الذي لا يدر عائداً دورياً، مما يجعله أكثر جاذبية مقارنة بسندات الخزانة. علاوة على ذلك، فإن تراجع الفائدة الحقيقية (الفائدة الاسمية مطروحاً منها التضخم) يدفع برؤوس الأموال مباشرة نحو الأصول الملموسة.
2. التضخم وتآكل القيمة الشرائية للعملات
الإنفاق العام غير المسبوق وتنامي الديون القومية يؤديان بالضرورة إلى استمرار الضغوط التضخمية في هيكل الاقتصاد العالمي. وعندما تفقد العملات الورقية قيمتها الشرائية نتيجة التضخم المرتفع، يبرز الذهب كملجأ تاريخي يحافظ على الثروات. إن سيناريوهات عام 2027 تضع في الحسبان احتمالية حدوث موجات تضخمية جديدة ناجمة عن اضطرابات سلاسل التوريد والتحولات نحو الطاقة النظيفة، وهو ما يمثل وقوداً إضافياً لارتفاع أسعار المعادن الثمينة.
3. المشتريات الاستراتيجية للبنوك المركزية
شهدت السنوات الأخيرة تحولاً جذرياً في سلوك البنوك المركزية، خاصة في الأسواق الناشئة ودول مجموعة “بريكس”. هذه البنوك تبنت استراتيجية تنويع الاحتياطيات والتقليل من الاعتماد على الدولار الأمريكي كعملة احتياطية وحيدة. تشير البيانات والتقارير الصادرة عن مجلس الذهب العالمي إلى أن النسبة العظمى من البنوك المركزية تعتزم مواصلة تعزيز حيازاتها من الذهب خلال عام 2027، مدفوعة بالأداء القوي للمعدن في أوقات الأزمات ورغبتها في بناء نظام مالي أكثر تحصيناً ضد العقوبات الغربية والتقلبات السياسية.
4. الاضطرابات الجيوسياسية والحروب التجارية
توقعات عام 2027 لا يمكن فصلها عن التوترات التجارية المستعرة، مثل التهديدات بفرض تعريفات جمركية حادة بين القوى الاقتصادية الكبرى (كالولايات المتحدة، والصين، والاتحاد الأوروبي، وكندا). النزاعات الحدودية والإقليمية المستمرة تسهم في إبقاء مؤشر الخوف العالمي في مستويات مرتفعة، وكلما تصاعدت وتيرة المخاطر السياسية، اندفعت الصناديق السيادية والمستثمرون الكبار لتسييل الأصول الخطرة وضخ السيولة في أسواق الذهب وعقوده الآجلة.
ثالثاً: توقعات البنوك الكبرى والمؤسسات البحثية لعام 2027
تتباين قراءات المؤسسات المالية الكبرى لعام 2027 بين النظرة الصعودية المعتدلة والنظرة الانفجارية، بناءً على النماذج الاقتصادية والسيناريوهات المعتمدة:
| المؤسسة المالية / المنصة البحثية | النطاق السعري المتوقع للأونصة في 2027 (بالدولار الأمريكي) | المحرك الرئيسي للتوقع المستند إليه |
|---|---|---|
| BMO Capital Markets | $6,350 – $8,650 | تسارع تحول المستثمرين للذهب نتيجة الصدمات الجيوسياسية والتعريفات الجمركية الحادة. |
| Yardeni Research | يصل إلى $8,000 | استمرار القلق العميق حول السياسات المالية وتفاقم الديون السيادية. |
| InvestingHaven | متوسط يتراوح حول $6,500 | اتجاه صعودي فني طويل المدى مدعوم ببنية حركة الأسعار التاريخية. |
| Long Forecast | $4,262 – $7,022 | تحليل فني زمني يتوقع تصاعداً تدريجياً عبر أرباع السنة ليغلق عند مستويات عليا. |
| UBS (بنك يو بي إس) | فوق $5,150 | ضعف الدولار والتحول نحو سياسات نقدية حيادية تزيد تدفقات الصناديق الاستثمارية. |
| Wallet Investor | $3,696 – $4,127 | نموذج إحصائي محافظ يتوقع استقراراً نسبياً مع ميول إيجابية طويلة الأجل. |
رابعاً: السيناريوهات المتوقعة لأسواق الذهب في 2027
عند صياغة استراتيجية استثمارية لعام 2027، يتعين على المستثمرين تحليل ثلاثة سيناريوهات محتملة للاقتصاد العالمي وتأثيرها المباشر على المعدن الأصفر:
السيناريو الأول: الصعود الانفجاري (السيناريو المتفائل جداً للذهب)
يفترض هذا السيناريو خروج التضخم عن السيطرة في الاقتصادات الكبرى نتيجة للإنفاق المالي المفرط، وتصاعد الحروب التجارية عبر فرض تعريفات جمركية بنسب تصل إلى 100% بين الدول الصناعية. في هذه الحالة، ستتحقق توقعات مؤسسات مثل BMO و Yardeni Research، حيث سيتدافع المستثمرون بشكل جماعي للتخلص من السندات والعملات الورقية، مما قد يدفع أسعار الذهب لتجاوز عتبة الـ 8,000 دولار للأونصة مع نهاية عام 2027.
السيناريو الثاني: الاستقرار الصعودي المستدام (السيناريو الأساسي)
هو السيناريو الأكثر ترجيحاً لدى غالبية المحللين. ويفترض نجاح البنوك المركزية في خفض أسعار الفائدة تدريجياً للوصول إلى مستويات محايدة، مع بقاء التضخم أعلى قليلاً من المستهدفات التقليدية. في هذا المشهد، يتراجع الدولار الأمريكي بشكل معتدل، وتستمر البنوك المركزية في مشترياتها المنتظمة للذهب. هذا السيناريو يقود الذهب للاستقرار في نطاق يتراوح بين 5,150 و 6,500 دولار، محققاً عوائد قوية ومستقرة للمستثمرين على المدى الطويل.
السيناريو الثالث: التصحيح الهيكلي والتهدئة (السيناريو المتشائم للذهب)
يعتمد هذا السيناريو على حدوث انفراجة جيوسياسية كبرى غير متوقعة، مثل التوصل إلى تسويات سلمية شاملة لكافة النزاعات الإقليمية القائمة وإلغاء التهديدات التجارية. يترافق ذلك مع تشديد مالي صارم من قبل الحكومات للسيطرة على الديون وعودة الثقة الكاملة في السندات الحكومية والدولار الأمريكي. في ظل هذه الظروف، قد تشهد أسواق الذهب عمليات بيع واسعة لجني الأرباح، مما يدفعه للتراجع نحو مستويات تتراوح بين 2,500 و 3,500 دولار للأونصة، وهو سيناريو تضعه بعض المنصات الرقمية مثل CoinCodex كاحتمال فني في حال غياب المحفزات الأساسية.
خامساً: محركات العرض والطلب الفيزيائي (المنظور الهيكلي)
بعيداً عن الأوراق المالية والمضاربات في بورصة نيويورك (كومكس)، يلعب سوق الذهب المادي (الفيزيائي) دوراً حاسماً في وضع حد أدنى للأسعار خلال عام 2027:
- تكاليف الإنتاج والتعدين: تواجه شركات التعدين العالمية تحديات متزايدة تتعلق بانخفاض جودة الخام في المناجم القائمة، وارتفاع تكاليف الطاقة، والالتزام بمعايير الحوكمة البيئية والاجتماعية الصارمة. هذه العوامل ترفع من “التكلفة الشاملة المستدامة” لإنتاج أونصة الذهب، مما يعني أن المنتجين لن يكونوا قادرين على بيع الذهب بأسعار منخفضة دون تكبد خسائر، وهو ما يدعم الأسعار هيكلياً.
- الطلب الاستهلاكي في آسيا: تظل أسواق الصين والهند المحركين الأساسيين لطلب التجزئة على المجوهرات والسبائك الصغيرة. ومع نمو الطبقة المتوسطة في هذه الدول واستمرار الثقافة التقليدية التي ترى في الذهب زينة وخزينة، فإن الطلب الآسيوي الفيزيائي سيشكل شبكة أمان قوية تمنع الهبوط الحاد للأسعار حتى في فترات الركود الغربي.
سادساً: رؤية تحليلية لاستراتيجيات الاستثمار في الذهب لعام 2027
بناءً على المعطيات السابقة، يتطلب التعامل مع سوق الذهب في أفق عام 2027 رؤية استثمارية ثاقبة تقسم الأصول بناءً على الأهداف:
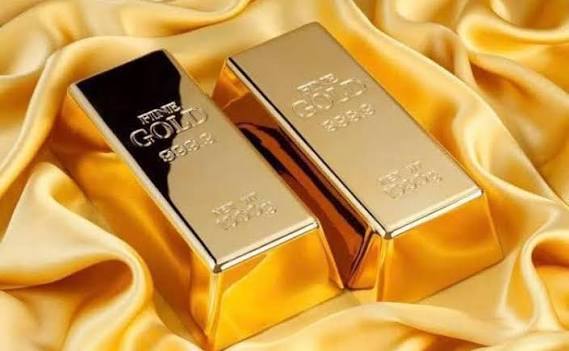
- السبائك والعملات الذهبية الفيزيائية: تظل الخيار الأمثل للمستثمرين الذين يبحثون عن أمان مطلق على المدى الطويل كأداة تحوط ضد انهيار النظام المالي أو التضخم المفرط.
- صناديق الاستثمار المتداولة (ETFs): توفر مرونة عالية وسهولة في الدخول والخروج من السوق دون تحمل تكاليف التخزين والتأمين الفيزيائي، وتتوقع البنوك عودة التدفقات النقدية الضخمة إليها مع انخفاض الفائدة.
- أسهم شركات التعدين: تمثل أداة ذات رافعة مالية؛ فارتفاع أسعار الذهب ينعكس بشكل مضاعف على ربحية هذه الشركات، لكنها تنطوي على مخاطر تشغيلية وإدارية يجب دراستها بعناية.
يقف الذهب في طريقه نحو عام 2027 على أعتاب حقبة تاريخية جديدة؛ فالبيئة الاقتصادية والسياسية العالمية مهيأة لدعم اتجاهه الصعودي. ورغم أن الأسواق لا تخلو من التقلبات والتصحيحات الفنية قصيرة الأجل، فإن المحركات الأساسية – من سياسات نقدية مرنة، وتضخم هيكلي، ومشتريات سيادية مكثفة – ترجح كفة السيناريوهات الصعودية. يظل الذهب الملاذ الذي يثبت كفاءته عندما تسود الضبابية، وتتجه الأنظار لعام 2027 ليكون العام الذي يسجل فيه المعدن النفيس قممًا سعرية غير مسبوقة في تاريخ الاقتصاد الحديث.
Post Views: 1٬242